Nhà đầu tư bất động sản giảm giá hàng tỷ đồng vẫn khó thanh khoản
Thị trường bất động sản đang xuất hiện tình trạng nhiều nhà đầu tư chấp nhận bán tài sản thấp hơn kỳ vọng hàng tỷ đồng để thu hồi vốn nhưng vẫn khó tìm được người mua. Lãi suất vay ngân hàng tăng cao, sức mua suy yếu và chi phí nắm giữ tài sản lớn đang tạo áp lực đáng kể lên nhóm sử dụng đòn bẩy tài chính.
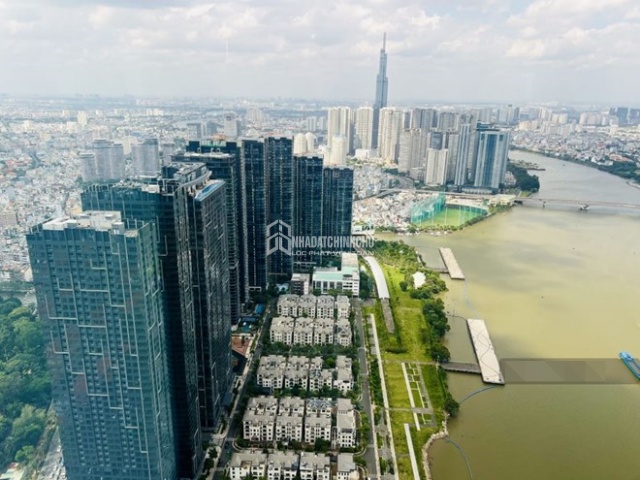
Nhà phố giảm giá 2 tỷ đồng mỗi căn vẫn chưa bán được
Ông Nguyễn Thạch, một nhà đầu tư bất động sản tại TPHCM, cho biết đã mua hai căn nhà phố tại một khu đô thị ở Nhơn Trạch, Đồng Nai. Giá mua ban đầu của mỗi căn hơn 8 tỷ đồng, được thanh toán theo tiến độ. Trong đó, khoảng 60% giá trị đầu tư đến từ vốn vay ngân hàng.
Kế hoạch ban đầu của ông là khai thác hai căn nhà phố để cho thuê làm văn phòng công ty. Tuy nhiên, dự án chậm tiến độ, hoạt động cho thuê không thuận lợi khiến phương án kinh doanh không thể triển khai như dự kiến.
Trong khi đó, thời gian ân hạn nợ gốc đã kết thúc và lãi suất thả nổi tăng lên hơn 13%/năm. Khoản tiền gốc và lãi phải thanh toán vì vậy vượt quá khả năng tài chính ban đầu.
Trước áp lực trả nợ, ông Thạch quyết định rao bán cả hai căn nhà phố với mức giá bằng giá trên hợp đồng mua bán. So với giá thị trường hiện nay, mỗi căn được chào bán thấp hơn khoảng 2 tỷ đồng.
Dù đã giảm giá đáng kể, sau hơn 7 tháng, ông vẫn chưa tìm được người mua. Điều này cho thấy việc giảm giá sâu chưa chắc giúp bất động sản nhanh chóng giao dịch trong bối cảnh thanh khoản thị trường còn yếu.
Lãi suất tăng khiến nhà đầu tư căn hộ chịu lỗ dù bán cao hơn giá mua
Không chỉ nhà phố, phân khúc căn hộ cũng ghi nhận những trường hợp nhà đầu tư phải bán tài sản để giảm áp lực tài chính.
Anh Đoàn Việt, sinh sống tại phường An Phú, từng mua một căn hộ với giá gần 6 tỷ đồng, trong đó vay ngân hàng 4 tỷ đồng.
Trong năm đầu tiên, lãi suất vay ở mức 6,5%, tổng tiền lãi phải trả khoảng 260 triệu đồng. Tuy nhiên, sang năm tiếp theo, lãi suất thả nổi tăng lên khoảng 13,5-14%, khiến chi phí vay vốn tăng mạnh.
Sau 10 tháng chịu áp lực trả lãi, anh Việt quyết định chuyển nhượng căn hộ với giá 6,5 tỷ đồng. Mặc dù giá bán cao hơn giá mua ban đầu, khoản chênh lệch vẫn không đủ bù đắp chi phí tài chính trong thời gian nắm giữ.
Sau khi cộng thêm thuế, phí môi giới và chi phí tất toán khoản vay, giao dịch khiến anh chịu khoản lỗ hơn 100 triệu đồng.
Trường hợp này phản ánh một thực tế: lợi nhuận đầu tư bất động sản không chỉ phụ thuộc vào chênh lệch giữa giá mua và giá bán. Chi phí lãi vay, thuế, phí giao dịch và thời gian nắm giữ đều có thể ảnh hưởng đáng kể đến kết quả cuối cùng.
Đầu tư lướt sóng bất động sản đối mặt rủi ro thanh khoản
Trong giai đoạn thị trường tăng trưởng, hình thức mua bất động sản rồi chuyển nhượng trong thời gian ngắn từng được nhiều nhà đầu tư lựa chọn để tìm kiếm lợi nhuận.
Tuy nhiên, khi lãi suất vay tăng và người mua trở nên thận trọng, chiến lược lướt sóng có thể gặp nhiều khó khăn. Nhà đầu tư không chỉ đối mặt với nguy cơ giá bán không đạt kỳ vọng mà còn phải duy trì nghĩa vụ trả nợ trong thời gian chờ giao dịch.
Đối với những người sử dụng tỷ lệ vốn vay lớn, thời gian bán tài sản càng kéo dài thì chi phí tài chính càng tăng. Nếu bất động sản chưa thể khai thác cho thuê hoặc tạo ra dòng tiền, chủ sở hữu phải sử dụng nguồn thu nhập khác để bù đắp khoản trả ngân hàng.
Lãi suất vay mua nhà vẫn ở mức cao
TS Nguyễn Duy Phương, chuyên gia phân tích tài chính DGCapital, cho rằng nhà đầu tư không nên mặc định lãi suất sẽ sớm giảm mạnh.
Theo chuyên gia, bất động sản không thuộc nhóm lĩnh vực được ưu tiên hỗ trợ tín dụng trực tiếp như sản xuất, kinh doanh. Lãi suất cho vay còn phụ thuộc vào chi phí vốn, chính sách tín dụng và đánh giá rủi ro của từng ngân hàng.
Theo số liệu được đề cập trong bài viết, lãi suất vay mua nhà bình quân quý III/2026 vào khoảng 9-12%/năm. Trong khi đó, lãi suất thả nổi phổ biến ở mức 13-15%/năm.
Mức lãi suất này tạo áp lực đáng kể đối với người mua nhà sử dụng vốn vay, đặc biệt là những nhà đầu tư có kế hoạch bán lại tài sản trong thời gian ngắn.
Thị trường cần thời gian để phục hồi sức mua
Theo TS Nguyễn Duy Phương, ngay cả khi lãi suất cho vay hạ nhiệt, thị trường bất động sản vẫn cần thời gian để phục hồi sức mua.
Giá nhà cần phù hợp với khả năng chi trả của người dân, trong khi người mua cũng cần thêm niềm tin vào triển vọng thị trường trước khi quyết định xuống tiền.
Do đó, nhà đầu tư đang sử dụng vốn vay cần chuẩn bị cho khả năng tài sản tiếp tục khó bán trong nhiều tháng, thay vì chỉ tính toán đến thời điểm lãi suất giảm.
Trong giai đoạn thị trường còn nhiều biến động, việc đánh giá dòng tiền, khả năng trả nợ và tính thanh khoản của tài sản cần được đặt lên hàng đầu. Nhà đầu tư cũng nên tính toán các kịch bản bất lợi để tránh phụ thuộc hoàn toàn vào kỳ vọng tăng giá.
Người mua cần kiểm tra kỹ pháp lý và giá trị thực của bất động sản
Những sản phẩm được chủ sở hữu giảm giá có thể tạo thêm cơ hội thương lượng cho người có nhu cầu mua nhà. Tuy nhiên, giá bán thấp không nên là yếu tố duy nhất quyết định giao dịch.
Người mua cần tìm hiểu kỹ hồ sơ pháp lý, tình trạng thế chấp, nghĩa vụ tài chính, tiến độ dự án và khả năng bàn giao. Với bất động sản hình thành trong tương lai, cần kiểm tra đầy đủ thông tin dự án và điều kiện chuyển nhượng theo quy định.
Nhà Đất Chính Chủ – NHADATCHINHCHU.COM.VN liên tục cập nhật tin tức thị trường, giá nhà đất và thông tin pháp lý bất động sản, giúp người mua và nhà đầu tư có thêm cơ sở tham khảo trước khi đưa ra quyết định.
Đất nền phía Bắc giảm giá sâu: Nhiều khu vực mất 50-75% so với thời kỳ đỉnh điểm
Đất nền ven Hà Nội giảm giá sâu, nhiều nhà đầu tư chấp nhận bán lỗ hàng trăm triệu đồng
Đất nền Hà Nội lao dốc: Giá rao bán giảm gần 16%, nhà đầu tư thận trọng xuống tiền
Thị trường chung cư Hà Nội hạ nhiệt: Nhiều dự án giảm giá đến 14%
Giá Đất Nền Ven Hà Nội Giảm, Xuất Hiện Lô Rao Cắt Lỗ Gần 4 Tỷ Đồng

KÊNH THÔNG TIN NHÀ ĐẤT CHÍNH CHỦ
 Văn Phòng: 2/5 Ngõ 397 Phạm Văn Đồng, TP. Hà Nội
 Điện thoại: 092 969 9889
 Zalo: 092 969 9889
 Group: Mua Bán Nhà Đất
Group: Mua Bán Bất Động Sản